
Resumen
Este documento presenta un análisis del panorama geopolítico mundial actual, que se sustenta en la prolongación de conflictos armados —«guerras leves»— mantenidos a una «temperatura moderada» y con costes humanos y económicos relativamente controlados; todo ello mientras se aprovechan oportunidades para explotar recursos críticos, sectores de interés político y niveles de precios, generando así un inmenso poder, riqueza y narrativas favorables para quienes controlan estos elementos. Este escenario se resume en el mantenimiento equilibrado de situaciones de «guerra templada», como los frentes de Rusia-Ucrania, el golfo Pérsico o el Sahel: conflictos que siguen alimentándose en sus respectivas ubicaciones geográficas, junto con los beneficios económicos colaterales que generan. Y ello a pesar de la existencia de alternativas que permitirían preservar la posición de las potencias líderes y de las empresas globales sin incurrir en el coste humano actual.
Palabras Clave:
Guerra Templada, conflictos bélicos, petróleo crudo, fuentes de suministro, rutas alternativas, producto interior bruto, incremento armamentístico, cadena de suministro, inflación, recaudación fiscal, bienestar social.
Abstract
An exploration of the current global geopolitical landscape, which relies on prolonging armed conflicts, ‘Mild Wars’,keeping them at a «moderate temperature» with relatively controlled human and economic costs, while offering opportunities to exploit critical resources, industries of political interest, and price levels, thereby generating immense power, wealth, and favorable narratives for those who control these elements. All of this is summarized in the balanced maintenance of «Lukewarm War» situations, such as the fronts in Russia-Ukraine, the Persian Gulf, or the Sahel. Conflicts that continue to be fed in their respective geographical locations, alongside the collateral economic benefits they generate. This is despite the existence of alternatives that could maintain the status of leading powers and global firms without the human cost currently being incurred.
Keywords:
Mild War, armed conflicts, crude oil, sources of supply, alternative routes, gross domestic product, military buildup, supply chain, inflation, tax revenue, social welfare.
Introducción
Este informe trata de hacer un análisis riguroso seguido de reflexión, en forma de conclusiones y sugerencias del narrador, de las inesperadas prolongaciones en la resolución de los grandes conflictos bélicos actuales, los cuales se les bautiza en este ensayo de ‘guerras templadas’ dado el nivel relativamente controlado y no excesivo desde el arranque 2026 de coste en vidas humanas y pérdidas económicas, salvo en momentos puntuales, unido (debido a esa circunstancia) de un aprovechamiento económico estructural y global.
A recalcar primeramente que el apelativo aquí empleado por Guerra Templada o Guerra Tibia se usa para diferenciarlo de las históricamente denominadas Guerra Caliente, de millones de fallecidos entre uno o varios bandos, y Guerra Fría sin apenas fallecidos. Pero nada más lejos de banalizar los conflictos que se tratarán aquí, esencialmente el ruso-ucraniano, con cerca del millón de fallecidos en ambos bandos, Oriente Medio, que en su etapa de la franja de Gaza rondó los 80.000 fallecidos, y la mayoría civiles, o el disperso y multilateral conflicto del Sahel que, sin fuentes claras, acumula a día de hoy unas 50.000 víctimas. Nos referimos en este artículo por tanto a una extensión innecesaria de tales conflictos (actualmente unido el de Golfo Pérsico), qué en el último año, lamentando inmensamente cada pérdida humana, se habla normalmente de decenas, o unidades en algún día de episodios de guerra.
Elementos como el control de recursos naturales esenciales, centrándonos en este estudio en el petróleo crudo, con derivación geográfica interesada a nivel productivo y distributivo hacia otros puntos del planeta, con su consiguiente beneficio económico, y progreso paralelo unido a este, el de los mercados más hipersensibles hoy día, como son las mega estructuras de datos para el avance imparable de la IA, el de semiconductores eficientes para múltiples industrias de alto peso en el PIB (armamento, automoción, navegación-IA, electrónica y comunicación en general), y en su globalidad para la elasticidad de una cadena de suministro, alimenticia y de otros bienes esenciales, que compromete altamente el bienestar del ser humano.
Entramos igualmente en una derivada posterior, o paralela puede decirse, sobre lo que ocurre ante toda esta idiosincrasia de elementos y flujos esenciales de abastecimiento. Su influencia en precios, y esto en beneficios, mayoritariamente de actores poderosos, empresariales y sobre todo estatales. Y desde ahí acabamos con su narrativa positiva sobre su ‘eficiente gestión’ política (económica, social, medioambiental, tecnológica, cultural, etc) de su gobierno, sea de empresa o sea de país / comunidad de países. Todo ello conseguido por una sobre-recaudación, fruto de una “incómoda” inflación, la cual se nutre por la dificultad de mantener un flujo de recursos productivos qué en décadas previas, y aun siendo imperfecto también, mantenía un status más sereno y equitativo en los mercados y en las sociedades.
El autor piensa en una economía global en la que se puede seguir trabajando en un PIB mundial, sea más nominal o real, de 118 billones de US$ a fecha de hoy, con otro tipo de competitividad y valores que, aun siendo de competitividad entre países o bloques como en el ámbito deportivo de alto nivel, no tengan la hostilidad en término de tanto coste en vidas humanas, economías deprimidas, y diferencias sociales tan amplias.
Definición del análisis:
Exploración de una situación geopolítica mundial que se basa hoy día en alargar los conflictos bélicos, o ‘Guerras Templadas’, manteniéndoles en una “temperatura moderada”, con costes humanos y económicos relativamente controlados, con una posibilidad de explotación en términos de recursos críticos, industrias de interés político, y gestión en niveles de precios, que producen alto poder, riqueza, y discurso favorable a quienes controlan todos esos elementos. Todo ello se sintetiza en un mantenimiento equilibrado de situaciones de ‘Guerras Tibias’, como los frentes ruso-ucraniano, Golfo Pérsico, o el Sahel, que en sus lugares geográficos apropiados y con el aprovechamiento colateral en términos económicos que ello produce, siguen alimentándose. Esto a pesar de haber alternativas que pueden mantener el status de primeras potencias y firmas mundiales sin el coste humano que ello está suponiendo.
Proyección de los PIBs y principales Sectores Económicos de las potencias motoras de la economía y conflictos mundiales
El producto interior bruto (PIB) de Estados Unidos durante el primer semestre de 2026 mostró una notable aceleración y resiliencia en comparación con el primer semestre de 2025, año en el que la economía llegó a registrar tasas negativas a comienzos del ejercicio. En los primeros seis meses de 2026, la actividad económica estuvo impulsada principalmente por el fuerte gasto en consumo y la inversión empresarial vinculada a la inteligencia artificial (IA), a pesar de las
presiones inflacionarias provocadas por las tensiones en Oriente Medio.
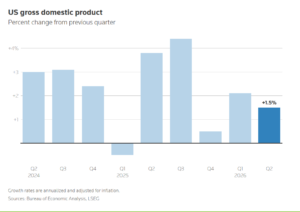
Gracias al sólido arranque del primer semestre 2026, firmas como EY-Parthenon han elevado la previsión de crecimiento del PIB nominal de EEUU para el conjunto de todo el año 2026 hasta el 2,1%, superando las expectativas contractivas de periodos anteriores. Ello situaría a la economía nº1 del mundo en los 31 billones US$, aglutinando el 26% de la economía mundial.
Y ello liderado por Inversión en Tecnología e IA, donde las inversiones empresariales en bienes de equipo aumentaron a un ritmo superior al 15%, lideradas por el despliegue de infraestructuras para Inteligencia Artificial.
A reseñar que el Departamento de Defensa de EEUU ha centralizado los recursos estatales, disparando el valor potencial de sus contratos en tecnología e Inteligencia Artificial hasta los 90.700 millones de dólares, representando casi el 99% de todo el gasto federal en IA del año.
Muy importantes también las inversión de las Big Tech, donde solo las principales firmas tecnológicas estadounidenses (como Microsoft, Alphabet, Meta y Amazon) proyectan un gasto de capital conjunto que supera los 580.000 millones de dólares dentro del territorio federal durante este ejercicio, lo que denota el reshoring o relocalización a territorio nacional, de estos gigantes tecnológicos para eliminar riesgos de suministros externos, sobre todo asiáticos, unido a una política arancelaria penalizante para el suministro externo.
En general, la inversión empresarial estadounidense a nivel componentes se está basando en hardware, microchips y periféricos avanzados, la cual se ha disparado a tasas superiores al 15% vs 2025. Y a nivel de infraestructuras el crecimiento sectorial se concentra en la construcción de plantas de gas natural, reactores nucleares modulares y el reforzamiento físico de la red de alta tensión para evitar apagones industriales.
Entrando en la economía de la República Popular China hablaríamos para este 2026 de un importante incremento del 4,6% del PIB nominal (fuente FMI) respecto a 2025, levemente por debajo a la de ese año respecto al previo, donde su economía ya roza los 20 billones US$, y se superarán levemente a final de este año.
Sus sectores actuales de inversión son claramente: El Hardware Tecnológico Avanzado y Semiconductores así como Vehículos Eléctricos y Baterías (Transición Energética). El primero muy dedicado a defensa, sobre todo interna, pero buscando ingresos potentes con la externa; y el sector automoción con la invasión de marcas chinas con interesantes prestaciones que están en las importaciones de casi todo el mundo actualmente.
En cuanto a la economía de la Confederación Rusa, sin ser de peso a nivel global (2,8 billones US$ y en posición 8 en ranking mundial) se sitúa en un +1,1% de crecimiento del PIB nominal para el 2026 según el FMI, cuya fuente esencial de mejora proviene el repunte de sus ventas de crudo (muchas derivadas a China) tras los bloqueos energéticos de Oriente Medio, así como su gran complejo industrial-militar, esencialmente para su conflicto directo, así como otros indirectos, esencialmente Sahel.
Y no queremos dejar fuera de vista a una economía que, sin ser fundamental a nivel numérico en el panorama mundial (0,61 billones US$ y puesto 27 mundial a cierre del 2025) tiene un poder geoestratégico dentro del Big Four mundial. Hablamos de Israel, que a pesar de su modesto PIB nominal se mantiene en crecimientos fuertes, del +3,5% proyectado para este 2026, superando el +2,9% de cierre 25 vs 24. Y el fuerte crecimiento actual se basa en tres focos de alta estrategia, como la Deep Tech y Ciberseguridad (software de defensa, donde todos recordamos su famoso Pegasus), la Industria Aeroespacial de Defensa, para sus avanzadas ‘Cúpula de Hierro y Sistema Flecha’, y por último su alta inversión en Obra Pública, sobre todo para proteger sus asentamientos fronterizos.
Inversión en Defensa de los principales actores geoestratégicos
A destacar de inicio las fuertes apuestas de la nueva administración Trump en materia de Defensa. Moviéndose en un 2025 (primer año de su nuevo mandato) en la abrumante cifra de $919.200 millones, se prevé un cierre de 2026 que se sitúe en la emblemática cifra de 1 billón US$. Ello supone estar en los muy mediáticos guarismos del 3% en el 2025 en gasto en Defensa, en un 3,25% en el 2026, pero lo que más ‘asusta’ es la cifra proyectada para el ejercicio 2027, en que parece aprobada ya la partida de 1,5 billones US$, lo que nos llevaría al 4,68% del PIB nominal esperado, eso es casi ya el muy perseguido 5% que se pretende para los países OTAN para 2030. Este puede ser el dato más revelador de una geopolítica mundial que apueste por ‘el título del presente informe’.
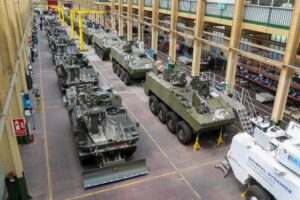
Según fuentes federales, el coloso norteamericano buscará este porcentaje emblemático provocando un repunte sin precedentes en la fabricación de armamento pesado, sistemas de interceptación espacial, drones automatizados y ciberseguridad militar integrada con IA.
En cuanto al gigante asiático, China, se dio ya en 2025 un fuerte incremento en Presupuesto de Defensa del +7,2% respecto al 2025, idéntico al que creció el 2024, y se espera un importe total 2026 de $232.000 millones de dólares, aunque estimaciones externas occidentales elevan el gasto real total por encima de los $700.000 millones. Esto segundo le situaría en un 3,5% respecto a su PIB 2026 esperado, por lo que cabe pensar, antes sus grandes avances e inversiones que van surgiendo en medios, en cifras no reveladas aún mayores de inversión.
El destino de la inversión china se basa hoy día en la modernización y expansión de la marina de guerra (construcción de buques de asalto), tecnologías de combate de nueva generación (Inteligencia Artificial y guerra cibernética) y el desarrollo de cazas furtivos y armamento nuclear estratégico.
En el caso de Rusia las cifras, sin poder ser tan abismales a nivel absoluto, sí son disparatadas a nivel porcentual. Las fuentes registran un +31% respecto a 2025 (preocupante), alcanzando este curso una cifra de $142.000 millones de dólares, lo que equivale a un más que fuerte 6,2% de su PIB total. Y ello con datos publicados…
Su inversión se basa en el sostenimiento de las operaciones en el frente, fabricación masiva de munición y blindados pesados, reclutamiento y salarios de tropas bajo contrato, y modernización de su arsenal nuclear y de misiles hipersónicos.
Y donde ya se vuelven locos los porcentajes (preocupante también) es en la inversión de Israel en la partida de Defensa, del +110% vs 2025, y con un importe de (tan solo) $35.000 millones de dólares, pero lógicamente complementado directamente por los paquetes extraordinarios de ayuda militar de Estados Unidos.
Su destino de inversión se basa en factores tan tecnológicos y operativos como la producción masiva de misiles interceptores (Cúpula de Hierro, Honda de David y sistemas Flecha), adquisición de munición guiada de precisión, mantenimiento de operaciones terrestres prolongadas y despliegue de sistemas avanzados de vigilancia y contraterrorismo.
Estimación de petróleo crudo perdido en la ruta del Golfo Pérsico y redireccionado a otros suministros mundiales
Comenzaremos aquí por detallar el siguiente dato. El cierre del Estrecho de Ormuz ha obligado a los países de la región a activar y maximizar de forma urgente sus rutas terrestres y oleoductos estratégicos para desviar el crudo hacia el Mar Rojo, el Mar Mediterráneo y el Golfo de Omán, evitando así el bloqueo marítimo.
A continuación. se detallan las principales alternativas terrestres operativas:
- Oleoducto Este-Oeste de Arabia Saudita (Petroline), el cual acumula el 80% o más de las derivaciones terrestres, con 5 mbd.
- Oleoducto Abu Dabi de Emiratos Árabes Unidos (ADCOP), con 1,5 mbd.
- Oleoducto Kirkuk-Ceyhan (Irak a Turquía)
- Corredor Terrestre de Gasoductos de Omán.
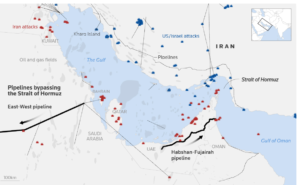
Dado que la caída media diaria de flujo de barriles desde el inicio de la guerra con Irán, desde el 28 de febrero 2026, es de 14,4 mill de barriles diarios vía el Estrecho de Ormuz (fuente World Bank Group), y que a nivel terrestre se derivan actualmente unos 8 mbd, donde se ha incrementado su flujo un 150% respecto a antes del conflicto, ello supone que se están ‘extra distribuyendo’ 5 mbd por vía terrestre, lo que dejaría la cifra neta de pérdida desde el inicio del conflicto, en 9,4 mbd.
Si con esta numerología hacemos unos breves cálculos muy redondos (ajustando a 10 mbd) podemos decir que entre los meses de conflicto, Marzo + Abril + Mayo + Junio + Julio = 150 días x 10 mbd = 1.500 millones de barriles, que a un promedio (por subidas y bajadas) de 90 $/barril = 135.000 millones de US$ “ingresados” por otros países en este periodo.
Intuyendo que al menos 100.000 millones se han derivado a la US Adminstration, el negocio del conflicto bélico / energético, incluso descontando el alto coste operativo militar allí, es muy fructífero. Ello, claro está, ha de acompañarse con una adecuada narrativa mediática (sin entrar aquí en este factor) que pueda hacer políticamente aceptable la campaña a nivel popular.
Y vayamos ahora a la gran derivada de ‘toda crisis energética’ (fundamentalmente de petróleo crudo), casos de 1973 + 1991 + 2022, que da cierto o mucho aire recaudatorio así como de “crecimiento” (entre comillas) de las Economías de los países de alto y medio desarrollo a nivel mundial => La “temida” Inflación.
El gran triángulo de oro estatal: Energía, inflación y recaudación
Otro factor interesante de las ‘semi-crisis’ mundiales para los gobiernos, fruto de estas ‘Guerras Templadas’ que estamos narrando, proviene como estamos viendo del incremento de carburantes (afectando a toda la cadena de suministro), o como la vivida en la muy lamentable época del Covid-19, aunque esta pudo ser más casual que causal, y que deriva en la ya muy manoseada inflación. Mantener una tasa de inflación en torno al 3% anual se ha convertido en estructural, que ya casi lo venden como normal, y produce unos pingues beneficios a los gobiernos, esencialmente a los más o medio avanzados.
Según un interesante estudio realizado por la Universitat Politécnica de Valencia, publicado en julio de 2024, un aumento medio de la inflación del 3% genera, por término general, un incremento medio de la recaudación fiscal de entre el 3,6% y el 4,5%. Esto se debe a que la elasticidad de los ingresos tributarios respecto a la inflación suele ser superior a 1 debido a la progresividad de los sistemas fiscales. Y esto se debe fundamentalmente a los tres grandes bloques fiscales que nutren a los gobiernos:
- IRPF mediante la progresividad en frío: Si los salarios suben un 3% para compensar la inflación pero el gobierno no actualiza («deflacta») los tramos del impuesto, los ciudadanos saltan a tramos impositivos más altos. Esto hace que paguen un porcentaje mayor de su sueldo sin ser realmente más ricos.
- IVA a través del efecto directo sobre el consumo: Al incrementarse el precio de los bienes y servicios un 3%, la base imponible del IVA se eleva de forma automática e inmediata, disparando la recaudación total de este tributo si el consumo real se mantiene. Aquí resta algo (de recaudación) la ayuda proporcionada por algunos gobiernos en materia de carburantes, siendo esta del 10% medio por litro, respecto al 21% que supone dicho IVA que recaudan, de un carburante más costoso.
- Impuesto sobre Sociedades: Los beneficios nominales de las empresas suelen inflarse a corto plazo antes de que se ajusten todos los costes de producción, lo que eleva el pago por rendimientos empresariales. Ello cuando ‘se ajustan’, pues técnicamente no hay una traslación lineal de la elevación de costes de inputs vs la de outputs, ganando un ‘beneficio encubierto’ las grandes empresas (quienes marcan realmente el % de la inflación real) debido a la propia inflación. Ello se podría ver bien comparando su incremento de unidades (o litros, kgs, metros, KW/h, productos financieros, etc) vendidas anualmente versus el incremento monetario de ingresos que están declarando. No hace falta entrar mucho en tan compleja reflexión al ver simplemente que su curva de ingresos crece mucho más que la de costes, sin que se produzcan despidos masivos ni bajadas ostensibles en sus procesos de producción o alquileres de infraestructuras. Es decir, sus altísimos beneficios, superando con creces a los de años previos.
Por otro lado, y algo que sí afecta más a la narrativa (propaganda) de los gobiernos, es el impacto de esa “nociva inflación” según venden, sobre su “estupendo incremento de la Economía” del país X o del gobierno Y. Ello es debido a que un aumento medio de la inflación del 3% genera, por lo general, un incremento medio del PIB nominal de entre el 3,0% y el 3,5% a corto plazo. Sin embargo, y en términos más ‘a pie de calle’, el impacto sobre el PIB real (no anunciado, o muy discretamente) suele ser neutro o ligeramente negativo (entre un 0% y un -0,5%) debido a la pérdida de poder adquisitivo y el encarecimiento de los costes de producción.
Conclusión general del estudio
Un mantenimiento prolongado de conflictos ‘templados’, es decir sin producir altísimos costes humanos, materiales ni económicos durante un periodo muy prolongado, con influencia sobre elementos energéticos críticos como el petróleo crudo, el gas natural, o minerales muy esenciales, que además produzcan tensiones en la cadena de suministro que deriven en porcentajes de inflación considerable, puede convertirse en un modelo de progreso económico para grandes y medias naciones, no tanto en su realidad, sino en su narrativa global hacia sus poblaciones, y esencialmente electores.
Sugerencias del autor
Transformar todo este modelo de generación (destructiva) de negocio en acuerdos bi/multilaterales que, si no pueden alcanzar la categoría de amistosos y solidarios (que sería lo más deseable e idealista), fueran al menos los llamados ‘Acuerdos Transaccionales’ [yo te doy – tú me das] de forma que, aunque quede una de las partes más ‘mermada o dominada económicamente’, pueda mantener las vidas humanas y un modelo de existencia más sano, seguro, y llevadero. Difícil, claro está, y más con la dificultad de mantener a 8,5 mil millones de habitantes actualmente, con proyección a 10 mil para el 2030, pero al menos que se intente. Con ello, se pueden seguir manteniendo presupuestos importantes (no desorbitados) en materia Defensiva, y no Ofensiva, así como inversiones potentes en infraestructuras, tecnologías, y otros muchos modelos de negocio y consumo que nos lleven a un futuro mejor y más seguro. Luchemos por ello.
Félix Lladró Penagos
Analista de Minerva Institute

